

سپرده بانکی و صندوق درآمد ثابت، دو گزینه سرمایهگذاری نزدیک به هم هستند که هردو گزینه مناسب افراد محتاطی است که به دنبال کمترین ریسک با بیشترین سود هستند. این دو گزینه معمولا با یکدیگر مقایسه میشوند اما شاید بسیاری از افرادی که سرمایه خود را در بانک گذاشته و سود بانکی دریافت میکنند، اطلاعی از گزینه دوم یعنی صندوق با درآمد ثابت ندارند.
سپرده بانکی و صندوق درآمد ثابت، دو گزینه سرمایهگذاری نزدیک به هم هستند که هردو گزینه مناسب افراد محتاطی است که به دنبال کمترین ریسک با بیشترین سود هستند. این دو گزینه معمولا با یکدیگر مقایسه میشوند اما شاید بسیاری از افرادی که سرمایه خود را در بانک گذاشته و سود بانکی دریافت میکنند، اطلاعی از گزینه دوم یعنی صندوق با درآمد ثابت ندارند.
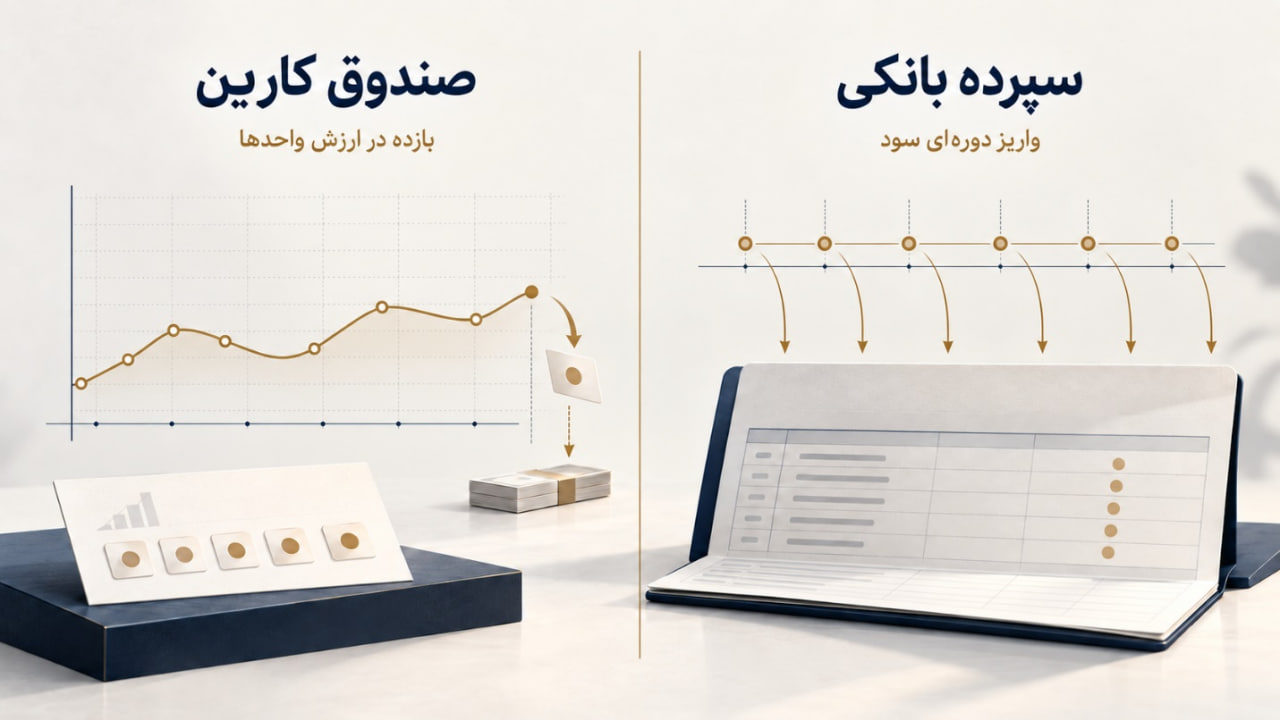
صندوق سرمایهگذاری در اوراق بهادار با درآمد ثابت نگین سامان با نماد «کارین»، یک صندوق قابل معامله (ETF) در بورس تحت مدیریت تامین سرمایه کاردان است. تفاوت اصلی صندوق کارین با سپرده بانکی در میزان سود و بازده است؛ سرمایهگذاری که به دنبال سود بیشتر با همان میزان ریسک است، باید گزینه صندوق درآمد ثابت مانند صندوق کارین را انتخاب کند و نه سپرده بانکی. تفاوت بعدی در این است که بانک سود را طبق قرارداد و در زمان تعیینشده به حساب واریز میکند، اما صندوق کارین پرداخت دورهای سود ندارد بلکه بازده صندوق به ارزش واحدهای خریداری شده از صندوق اضافه میشود و سرمایهگذار هر زمان که نیاز به پول نقد داشته باشد، برای نقد کردن سود خود باید به میزان موردنیاز از واحدهای در اختیار خود بفروشد.
در مقایسه این دو گزینه، میزان سود، زمان دسترسی به پول، نقدشوندگی و نیاز به دریافتی ماهانه از مهمترین فاکتورها هستند.
بازده صندوق کارین و سود سپرده بانکی چگونه به دست میآید؟
در سپرده مدتدار، نرخ سود و زمان واریز آن در قرارداد بانک مشخص میشود. اگر فرد برای هزینههای ماهانه روی دریافتی منظم حساب کرده باشد، همین واریز خودکار یک مزیت روشن است. نرخ و شرایط نیز به نوع سپرده و قرارداد بانک بستگی دارد که البته نرخ سود بانکی در کشور از یک عدد مشخص بالاتر نیست.
صندوق کارین سود نقدی ماهانه به حساب دارنده واحد واریز نمیکند و در واقع سود سرمایهگذار به دارایی او اضافه میشود. دارایی صندوق در ابزارهای درآمد ثابت، از جمله اوراق و سپردههای بانکی، سرمایهگذاری میشود و عملکرد و بازارگردانی آن در ارزش واحدها اثر میگذارد و سود میسازد. کسی که میخواهد هر ماه مبلغی برداشت کند، باید معادل ریالی نیاز خود، سفارش فروش واحدهای صندوق را ثبت کند.
از این رو، صندوق درآمد ثابت کارین نیز همانطور که از اسم آن پیداست، میزان مشخصی سود سالانه را تعیین میکند که از سود بانکی بیشتر است اما تنها تفاوت آن در این است که صندوق کارین سود را به حساب سرمایهگذار واریز نمیکند و سرمایهگذار هر زمان که نیاز داشته باشد، مثلا در آخر هر ماه میتواند به اندازه سود خود از دارایی و واحدهای خود نقد کند.
فروش واحدهای صندوق کارین چه فرقی با برداشت از سپرده دارد؟
در سپرده بلندمدت، برداشت پیش از سررسید ممکن است سود دوره نگهداری را تغییر دهد؛ آنچه معمولا به آن نرخ شکست میگویند. این موضوع به قرارداد بستگی دارد. در مقابل، واحدهای صندوق کارین برای دارنده آنها سررسید مشخصی ندارند و فروششان به نرخ شکست بانکی وابسته نیست. سرمایهگذار میتواند فقط بخشی از واحدهایش را بفروشد و باقی را نگه دارد و این صندوق بدون نرخ شکست است.
این امکان به معنای دریافت آنی پول نیست. سفارش خرید/فروش صندوق درآمد ثابت قابل معامله باید در ساعات معامله در روزهای کاری ثبت شود؛ وجه حاصل نیز طبق فرایند تسویه و برداشت کارگزاری مربوطه واریز میشود که در روزهای کاری معمولا کمتر از ۲۴ ساعت بعد انجام میشود.
ریسک، مالیات و هزینه معامله را چگونه مقایسه کنیم؟
سپرده بانکی برای فردی که نرخ قراردادی و زمان پرداخت مشخص میخواهد، قابل پیشبینیتر است. در صندوق کارین، قیمت فروش واحدها میتواند با تغییر ارزش داراییهای صندوق و شرایط معامله در بازار جابهجا شود. عنوان «درآمد ثابت» به معنای سود تضمینشده یا بیریسک بودن واحدهای صندوق نیست، بلکه به معنای کم ریسک بودن آن است گرچه سود تضمین شده نیست، اما معمولاً مطابق با نرخ اعلامی مدیر صندوق، بازدهی صندوق محقق میشود.
هزینه خرید و فروش واحدهای صندوق کارین هم در مقایسه با سپرده بانکی اهمیت دارد. کارمزد معامله و فاصله قیمت خرید و فروش ممکن است بر مبلغی که سرمایهگذار در پایان دریافت میکند اثر بگذارد. از طرف دیگر، در سپرده بلندمدت باید پیامد برداشت پیش از سررسید را در نظر گرفت که یکی از معایب سپرده بانکی است. این هزینهها را در بازه مدنظرتان کنار بازده بگذارید. همچنین، کاردان معافیت مالیاتی را از ویژگیهای دیگر صندوق کارین معرفی میکند.
صندوق کارین را از چه راههایی میتوان خرید و فروش کرد؟
برای خرید آنلاین صندوق کارین، فردی که کد بورسی (سجام) و حساب کارگزاری دارد، کافیست نماد «کارین» را در سامانه کارگزاری خود جستوجو کند و سفارش خرید بگذارد. فروش واحدها نیز از همین مسیر انجام میشود. کاردان علاوه بر کارگزاریها و روش آنلاین، مراجعه به شعب بانک تجارت را نیز از روشهای سرمایهگذاری در صندوق کارین معرفی کرده است؛ در این حالت، روند کار را کارمند شعبه انجام میدهد.
انتخاب میان این دو گزینه به نیاز سرمایهگذار برمیگردد. کسی که واریز خودکار سود در تاریخ مشخص میخواهد، ممکن است از سود بیشتر صرف نظر کرده و به سمت سپرده بانکی برود. در مقابل، کسی که میخواهد ارزش پول خود را حفظ کرده و در عین حال سود بیشتر از سپرده بانکی دریافت کند، صندوق کارین گزینه اول برای اوست. برای بررسی اطلاعات بهروز این صندوق و دریافت مشاوره اختصاصی رایگان از کارشناسان تامین سرمایه کاردان، میتوانید به صفحه صندوق کارین در سایت مجموعه مراجعه کنید .
نظرات و تجربیات شما
-
رشد ۱.۶۹ درصدی شاخص کل زیر سایه افت محسوس ارزش معاملات خرد
-
تحلیل و بررسی قیمت آهن آلات در مهرماه ۱۴۰۵
-
هدایت ارزهای راکد به تأمین مالی صنایع هایتک و ارز آور
-
دست برتر خریداران حقیقی در بازار سهام؛ بورس کمی متعادل شد
-
برای افزایش عمر قالبهای برش چه نوع فولادی انتخاب کنیم؟
-
نشت بهینیاب در غیاب عرضه تولیدکنندگان کوچک، بازار ورق را مل
-
چاه اضطراری خضرآباد در یزد آماده بهرهبرداری میشود
-
جهش ۷ همتی تقاضای حقیقی در بورس تهران
-
عقبنشینی ۳۸ هزار واحدی شاخص کل بورس
-
دومین فروش سنگین حقوقیها در بورس؛ خالص خرید حقیقیها ۵.۳ هم
-
«راز شرق»؛ مبارزه با تفکرات غربی، جهش بزرگ برای خلق چین
-
تشدید برخورد با استخراج غیرمجاز رمزارز و کاهش ۳۰ درصدی ناترا
-
چهار ورزشکار فولاد سیرجان، نایب قهرمان مسابقات جهانی طنابک
-
بازدید استاندار کرمان از مجتمع فولاد بردسیر شرکت فولاد سیرجا
-
اصلاح ساختار تولید و فروش در فولاد شاهرود؛ رشد تولید میلگرد
-
بورس کالا ابزار کشف قیمت منصفانه پروفیل
-
«ازنا» در انتظار فولادی شدن و «پارسیلون» همچنان تعطیل
-
تحلیلی بر حال و آینده صنعت فولاد در جهان، خاورمیانه و ایران
-
لوله صنعتی یا ساختمانی؟ اشتباهی که هزینه دارد!
-
چرا قیمت کالا از کارخانه تا فروشگاه گرانتر میشود؟ ردپای هز
-
چرا پروژههای نفت و گاز از لوله مانیسمان استفاده میکنند؟
-
ایوانکی در مسیر توسعه صنعتی؛ کارخانه فولاد آلیاژی افتتاح شد
-
تغییرات جدید توانیر در قوانین تامین برق صنایع در سال ۱۴۰۵
-
فولاد امیرکبیر کاشان؛ یک گام دیگر در مسیر مدیریت هوشمند آب و
-
چگونه قیمت قوطی ۴×۴ باکیفیت را در بازار پرنوسان آهن بهدرستی


برای کسی که از سود بانکی به عنوان درآمد ماهانه استفاده میکنه، تفاوت کارین خیلی مهمه. اینکه سود داخل ارزش واحدها میمونه یعنی برای برداشت ماهانه باید بخشی از واحدها فروخته بشه و این با دریافت سود بانکی فرق داره.